Devenir expert d’assuré : compétences, parcours et cadre d’intervention du métier
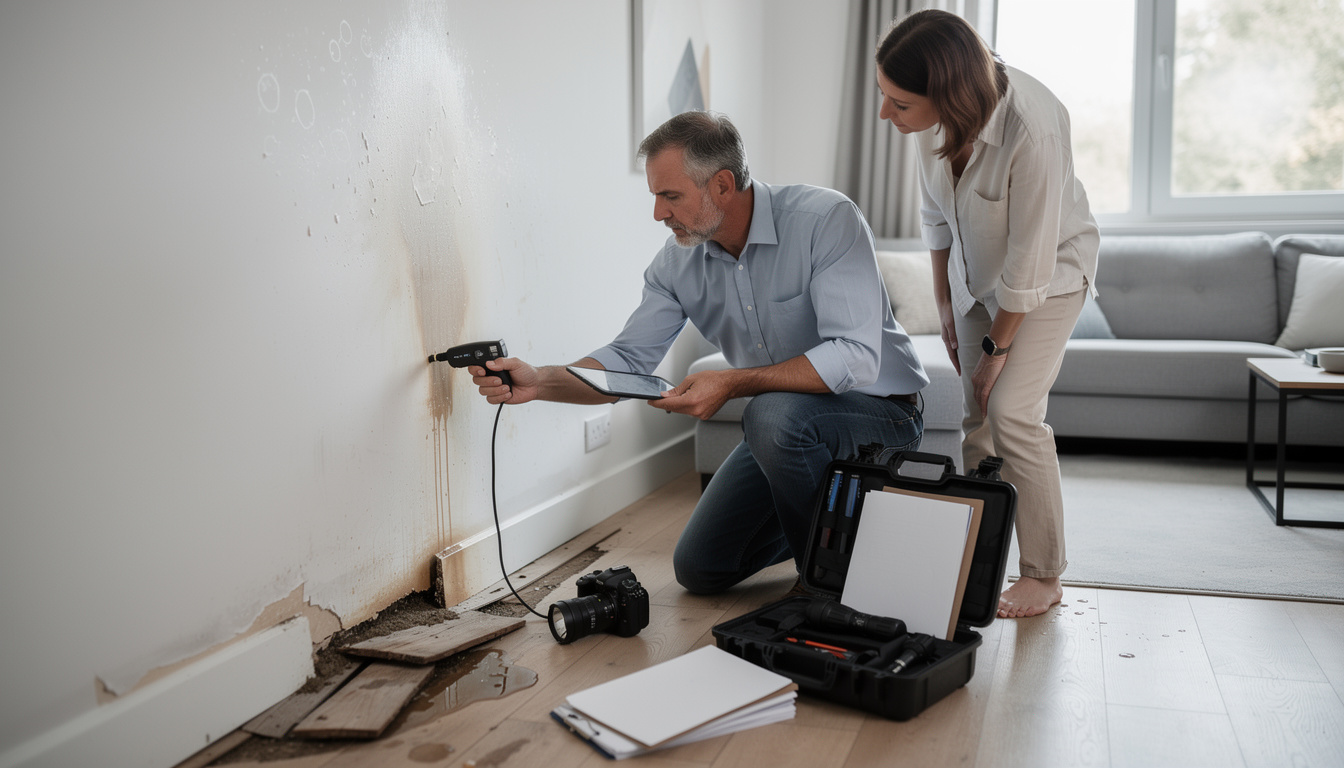
Après un incendie, un dégât des eaux ou une catastrophe naturelle, l’évaluation des dommages détermine largement la suite du dossier : quelles garanties s’appliquent, quels travaux sont nécessaires et quelle indemnisation peut être demandée. L’expert d’assuré intervient aux côtés de la personne ou de l’entreprise sinistrée pour analyser les éléments techniques, relire le contrat et présenter une estimation argumentée. Son travail ne consiste pas à promettre un montant, mais à défendre une évaluation documentée dans le cadre d’une négociation avec l’assureur.
Ce métier attire des profils issus du bâtiment, du droit des assurances, de la comptabilité ou de la gestion des sinistres. Il n’existe pas de diplôme unique obligatoire pour exercer l’expertise d’assuré en dommages aux biens, mais l’absence de titre imposé rend le parcours, la spécialisation et la déontologie particulièrement déterminants. Pour envisager cette voie ou choisir un professionnel après un sinistre, il faut donc comprendre ses missions, ses compétences, ses limites et les garanties à vérifier avant de signer une lettre de mission.
En bref : devenir expert d’assuré
- Une mission de défense technique : l’expert accompagne l’assuré, chiffre les dommages et argumente l’application des garanties prévues au contrat.
- Des parcours variés : bâtiment, ingénierie, droit des assurances, gestion de sinistres et comptabilité peuvent constituer des bases pertinentes.
- Une pratique qui s’apprend : l’expérience en cabinet permet de maîtriser les visites, les rapports, les échanges contradictoires et la négociation.
- Un métier ouvert mais exigeant : aucun diplôme spécifique n’est imposé pour l’expertise d’assuré en dommages aux biens, tandis que certaines expertises voisines sont réglementées.
- Des vérifications utiles : examinez l’expérience, la spécialisation, la responsabilité civile professionnelle et les conditions d’honoraires avant tout engagement.
Le rôle de l’expert d’assuré dans l’évaluation des dommages
L’expert d’assuré intervient à la demande de l’assuré, et non de la compagnie qui examine le sinistre. Il rassemble les éléments matériels, identifie les dommages en lien avec l’événement et prépare une estimation défendable. Sa mission peut inclure l’analyse des biens atteints, l’étude des devis, la vérification des coûts de remise en état et la lecture des clauses qui déterminent les garanties mobilisables.
Pour comprendre cette démarche, suivons le cas fictif d’une petite entreprise, l’Atelier Martin, dont un dégât des eaux a endommagé un local et plusieurs machines. L’expert ne se contente pas de noter les traces visibles : il distingue les biens directement touchés, les conséquences indirectes sur l’activité et les éléments qui nécessitent une intervention spécialisée. Des photographies, factures, plans, inventaires et devis viennent étayer le dossier.
De la visite du sinistre au rapport argumenté
La visite de terrain sert à documenter précisément la situation. Dans un bâtiment, l’expert peut relever les surfaces détériorées, repérer les matériaux, examiner les causes possibles de l’humidité et comparer l’état observé aux travaux envisagés. Pour un outil industriel, la démarche porte plutôt sur l’identification du matériel, son état antérieur, son coût de remplacement et les conséquences éventuelles de son indisponibilité.
Le rapport doit relier les observations au chiffrage. Un devis global sans métrés détaillés peut être contesté ; une estimation poste par poste, accompagnée de justificatifs, est plus facile à discuter. La méthode de calcul doit aussi tenir compte des règles contractuelles, par exemple la vétusté, la valeur à neuf ou les plafonds de garantie. La qualité du dossier compte autant que le montant demandé.
L’expert d’assuré peut intervenir après la première évaluation de la compagnie, notamment lorsqu’un désaccord porte sur l’origine du sinistre, l’étendue des travaux ou la valeur des biens. Une contre-expertise ne consiste pas à reprendre mécaniquement le chiffre initial à la hausse : elle confronte les méthodes et les pièces disponibles. Pour situer la différence entre expertise et estimation, vous pouvez consulter cette page consacrée à l’expert en dommages et à l’évaluation.
Avant un sinistre, des expertises peuvent aussi servir à établir la valeur de biens à garantir, comme des bijoux ou des équipements rares. Le principe reste le même : produire une appréciation argumentée, adaptée à l’objet examiné et au besoin du client. Une évaluation utile transforme des constats dispersés en éléments vérifiables et discutables.
Compétences et formation professionnelle pour exercer le métier
Le métier repose sur un croisement de compétences. Un expert doit comprendre le dommage, chiffrer les réparations et analyser les conditions du contrat. Une bonne connaissance du bâtiment ne suffit pas si les garanties sont mal interprétées ; à l’inverse, une maîtrise théorique du droit ne remplace pas la capacité à évaluer des travaux ou des équipements. Le socle technique doit donc être complété par une pratique rigoureuse de la rédaction et de la négociation.
Des profils issus de plusieurs domaines
Les professionnels venant du bâtiment sont nombreux : économistes de la construction, ingénieurs, architectes ou conducteurs de travaux. Leur expérience facilite l’analyse des désordres, la lecture de devis et la comparaison des prix de marché. D’autres parcours s’appuient sur un master en droit des assurances ou sur une expérience de gestionnaire de sinistres chez un assureur ou un courtier. Les dossiers de pertes d’exploitation attirent aussi des profils comptables et financiers, capables d’examiner chiffre d’affaires, charges et périodes d’interruption.
Les connaissances à approfondir varient selon la spécialité. Un expert en incendie industriel ne mobilise pas exactement les mêmes outils qu’un spécialiste des dommages liés à la sécheresse ou des pertes d’exploitation. Une spécialisation permet de repérer des causes moins évidentes, de poser les bonnes questions aux techniciens et de sélectionner les justificatifs réellement utiles. Dans un dossier de fissures, par exemple, l’analyse des mouvements du sol peut être aussi déterminante que le coût des reprises en façade.
Apprendre les contrats, les chiffrages et la discussion contradictoire
La formation professionnelle continue compte, car les techniques de construction, les normes, les contrats et la jurisprudence évoluent. Des sessions internes, des formations spécialisées ou des diplômes universitaires peuvent consolider les acquis. Il faut également maîtriser les conditions générales et particulières, les méthodes de calcul de la vétusté et de la valeur à neuf, ainsi que les procédures de tierce expertise, de médiation ou de contentieux.
Dans la pratique, une partie importante de l’apprentissage s’effectue en cabinet, auprès de professionnels expérimentés. Un nouvel arrivant peut d’abord contribuer à la collecte des pièces et à la préparation des chiffrages, puis participer aux visites et aux réunions contradictoires. Ce compagnonnage apprend à distinguer une affirmation d’un fait établi : face à un devis de remplacement complet, par exemple, il faut vérifier si une réparation localisée est techniquement possible et conforme aux règles de l’art.
Une certification ou un diplôme spécialisé peut renforcer un parcours, mais ne remplace ni l’expérience ni la transparence. Le titre d’expert d’assuré en dommages aux biens n’est pas soumis à un diplôme unique imposé par la loi. Il faut le distinguer de professions voisines : l’expertise automobile obéit à des exigences propres, tandis que l’expert judiciaire est inscrit sur une liste de cour d’appel selon une procédure spécifique. Dans cette profession ouverte, la crédibilité se construit par des compétences démontrables et une spécialisation cohérente.
Cadre d’intervention, indépendance et différences avec l’expert d’assureur
Le cadre d’intervention dépend du mandat confié par le client et des clauses de la lettre de mission. L’expert d’assuré défend les intérêts de l’assuré dans le dossier concerné ; l’expert missionné par la compagnie évalue le sinistre pour le compte de l’assureur. Les deux professionnels peuvent mobiliser des méthodes techniques proches, mais ils ne répondent pas au même mandant. Pour la personne sinistrée, cette distinction permet de savoir qui porte sa demande et qui établit l’évaluation pour la compagnie.
Cette différence ne signifie pas qu’un expert d’assuré peut garantir le résultat. La décision d’indemnisation dépend du contrat, des circonstances, des justificatifs et des éventuels désaccords. Un professionnel sérieux explique ce qu’il peut faire : examiner le dossier, chiffrer les dommages, soutenir une position argumentée et participer aux échanges. Il ne peut pas promettre qu’un assureur acceptera une somme avant d’avoir étudié le contrat et les faits.
Le mandat et la rémunération doivent être lisibles
La lettre de mission doit préciser le périmètre d’intervention, les modalités de rémunération et les conditions de fin du mandat. Les honoraires peuvent dépendre de la nature de la mission et des pratiques contractuelles convenues ; il convient donc de demander un écrit détaillé avant de signer. Des questions simples éclaircissent la relation : quels actes sont inclus, qui règle les frais de déplacement, comment sont traités les dossiers qui durent plusieurs mois et dans quelles conditions le client peut-il mettre fin à la mission ?
La question des conflits d’intérêts mérite également une réponse claire. Un professionnel doit indiquer pour qui il agit dans le dossier et comment il préserve son indépendance. Le fait d’avoir travaillé auparavant pour un assureur ou un cabinet lié au secteur ne suffit pas, à lui seul, à établir un conflit ; le point décisif est la mission actuelle et la manière dont le professionnel en rend compte à son client.
Les voies de règlement d’un désaccord
La négociation avec l’assureur s’appuie sur des éléments concrets : clauses applicables, constats, devis, factures et explication des méthodes de calcul. Si les deux évaluations divergent, une discussion contradictoire peut permettre d’identifier le point précis du désaccord. La tierce expertise constitue une autre voie prévue dans certains contrats ou situations, selon des modalités à vérifier dans les documents concernés.
Une médiation peut être envisagée dans le cadre d’un litige avec un assureur, lorsque les démarches préalables n’ont pas permis de le résoudre et que le dossier répond aux conditions applicables. La Médiation de l’Assurance est un dispositif de règlement amiable, distinct du rôle d’un expert d’assuré : elle n’effectue pas le chiffrage technique à la place des parties. L’expert accompagne la démonstration du préjudice ; le médiateur examine le différend selon son propre cadre. La clarté du mandat et l’indépendance déclarée donnent à l’assuré une base solide pour comprendre la démarche.
| Intervenant | Mandant habituel | Rôle principal | Point à clarifier |
|---|---|---|---|
| Expert d’assuré | Assuré ou entreprise sinistrée | Documenter les dommages et soutenir la demande de l’assuré | Mandat, honoraires et indépendance |
| Expert d’assureur | Compagnie d’assurances | Analyser le sinistre et évaluer les dommages pour l’assureur | Périmètre de l’évaluation et garanties examinées |
| Expert judiciaire | Justice, dans le cadre d’une procédure | Apporter une analyse technique à la juridiction | Inscription et mission fixée par la procédure |
| Médiateur de l’assurance | Dispositif de médiation saisi par une partie | Examiner un litige selon un processus amiable | Recevabilité et étapes préalables requises |
Débouchés, spécialités et installation comme expert d’assuré
Les débouchés se trouvent dans les cabinets d’expertise, les structures spécialisées en gestion des sinistres et l’exercice indépendant. Certains professionnels travaillent sur une large gamme de dommages aux biens ; d’autres concentrent leur activité sur les incendies industriels, les catastrophes naturelles, la sécheresse, les pertes d’exploitation ou les dommages corporels en lien avec des praticiens de santé. La spécialisation est particulièrement utile lorsque l’évaluation requiert des compétences rares ou des investigations approfondies.
Le choix du statut modifie l’organisation quotidienne. En cabinet, un débutant peut profiter d’un encadrement, d’outils partagés et d’un flux de dossiers apporté par la structure. À son compte, l’expert organise son activité, développe sa clientèle et assume les coûts professionnels, les déplacements et les délais de règlement. Les missions peuvent s’étendre sur plusieurs mois, notamment lorsque les travaux, les justificatifs comptables ou les discussions avec la compagnie prennent du temps.
Construire une pratique adaptée à une spécialité
Une voie fréquente consiste à acquérir d’abord une compétence solide en technique, en droit ou en finance, puis à intégrer un cabinet pour apprendre la conduite complète d’un dossier. Cette progression permet de comprendre la différence entre une estimation théorique et une expertise contradictoire : il faut savoir recueillir les pièces, expliquer les choix de chiffrage, répondre aux observations de l’autre partie et garder une trace écrite des échanges.
Un expert orienté vers les pertes d’exploitation devra, par exemple, analyser les comptes et isoler les conséquences de l’arrêt d’activité. Il ne suffit pas de multiplier le chiffre d’affaires moyen par le nombre de jours de fermeture ; il faut examiner les charges économisées, les commandes reportées, les stocks et la période réellement imputable au sinistre. Un spécialiste du bâtiment, lui, devra relier chaque poste de travaux aux dommages constatés et aux exigences techniques de remise en état.
L’installation indépendante exige une assurance de responsabilité civile professionnelle couvrant effectivement l’activité exercée. Elle demande aussi une organisation financière capable d’absorber les frais engagés avant le règlement de certaines missions. Le niveau de rémunération varie selon l’expérience, la région, la spécialité, le statut et le volume de dossiers ; une estimation générale des revenus doit donc être lue avec prudence, comme le rappelle cette ressource sur le salaire et l’estimation des revenus d’expert.
Au-delà de la technique, le métier requiert de l’écoute et de la pédagogie. Une famille confrontée à un incendie ou un dirigeant dont l’activité est interrompue ne maîtrise pas nécessairement le vocabulaire des garanties. L’expert doit expliquer les étapes et les limites du dossier, sans laisser croire qu’une issue favorable est acquise. La solidité d’une carrière tient autant à la qualité des analyses qu’à la confiance construite avec les clients.
Choisir un expert d’assuré : critères de vérification et signaux d’alerte
Pour un assuré, l’absence de diplôme unique obligatoire rend la vérification du professionnel particulièrement utile. L’intitulé inscrit sur une carte de visite ne permet pas, à lui seul, d’évaluer la compétence. Demandez qui suivra concrètement le dossier, quel est son parcours, s’il a déjà traité des sinistres comparables et quelle spécialité correspond à votre situation. Un cabinet reconnu peut intervenir sur plusieurs domaines, mais l’expérience de la personne réellement chargée de votre dossier reste déterminante.
Les pièces et questions à demander avant de signer
Une attestation de responsabilité civile professionnelle en cours de validité permet de vérifier que l’activité est couverte. La lettre de mission doit être compréhensible et indiquer le service rendu, les honoraires, les frais éventuels et les conditions de résiliation. Vous pouvez aussi demander des références vérifiables, dans le respect de la confidentialité des anciens clients, ainsi qu’une explication de la méthode de travail prévue pour votre dossier.
L’appartenance à une organisation professionnelle, telle que l’UPEMEIC, peut constituer un indice de démarche professionnelle, sans valoir garantie absolue de qualité. Les réseaux et entreprises de gestion de sinistres présents en Europe, comme Sedgwick, proposent différents services liés à l’expertise et à la gestion des dossiers ; le rôle exact dépend de la mission confiée. Il faut donc vérifier directement auprès de chaque organisme la nature de son intervention, les conditions proposées et l’identité de l’interlocuteur chargé du sinistre.
- Expérience comparable : demandez des exemples de situations similaires, sans exiger la divulgation d’informations confidentielles.
- Compétences de l’intervenant : vérifiez le parcours de la personne qui réalisera les visites et rédigera les analyses.
- Assurance professionnelle : contrôlez la validité de l’attestation et l’adéquation de l’activité couverte.
- Honoraires écrits : faites préciser le mode de calcul, les frais annexes et les étapes de facturation.
- Indépendance expliquée : demandez pour qui le professionnel travaille et comment il prévient les conflits d’intérêts.
Repérer les promesses irréalistes
Un démarchage insistant juste après un sinistre très médiatisé mérite de la prudence, tout comme une promesse de montant avant la visite et l’analyse du contrat. La situation de l’assuré peut être urgente, mais la précipitation ne remplace pas une étude des garanties et des dommages. Un professionnel rigoureux présente sa méthode, décrit les limites de son intervention et remet un document écrit avant de commencer.
Une rémunération peu claire ou une impossibilité de résilier sans explication doit également conduire à demander des précisions avant de s’engager. La relation repose sur la confiance, mais cette confiance doit s’appuyer sur des engagements vérifiables. Si une réponse reste vague, prenez le temps de comparer les propositions et de faire relire la lettre de mission par une personne compétente.
Le fil conducteur reste la qualité des preuves : un dossier organisé avec photos datées, factures, inventaires, devis et échanges écrits facilite le travail de l’expert et la compréhension du litige. Pour un professionnel en devenir, la même exigence s’applique à sa pratique : spécialisation, formation continue, assurance et transparence. Le bon interlocuteur ne vend pas une indemnisation garantie ; il construit une demande que chacun peut examiner et discuter.