Expert sinistre bâtiment : intervenir au bon moment pour documenter des dommages immobiliers
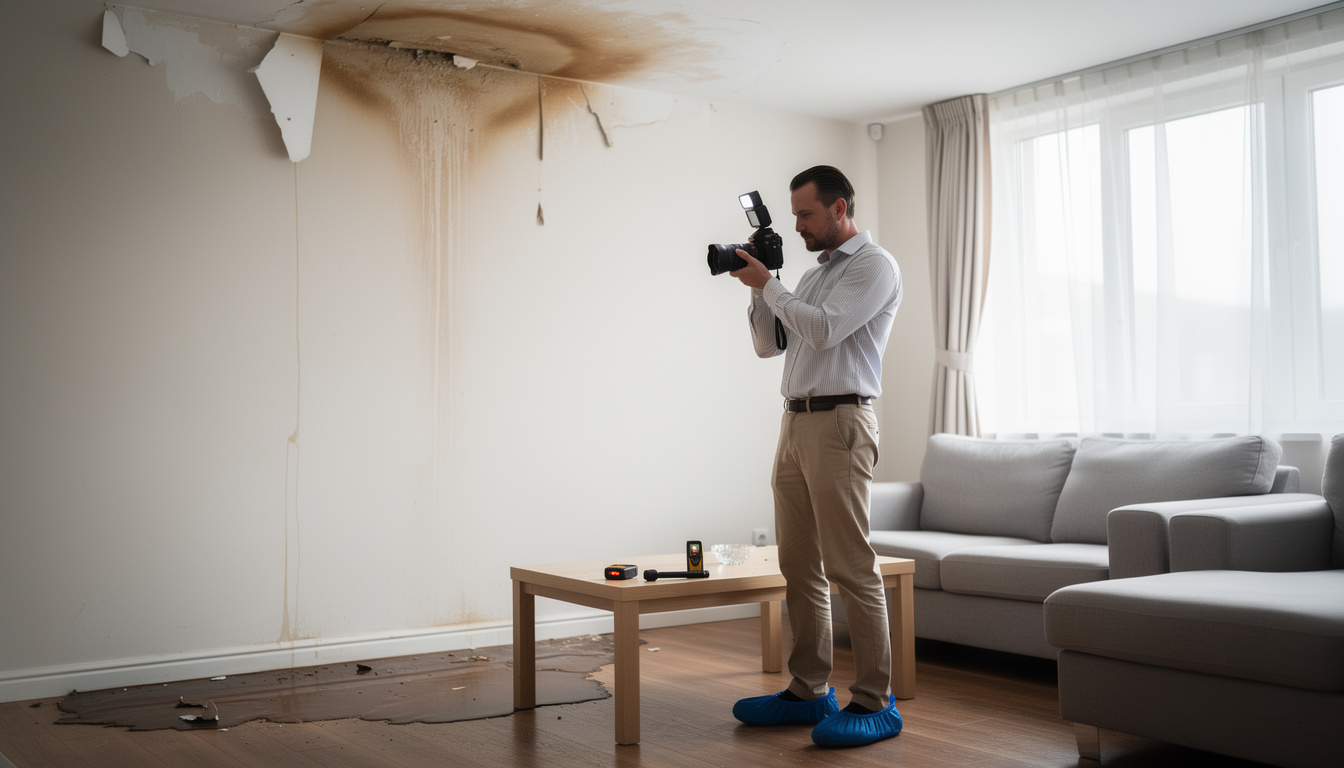
Après un dégât des eaux, un incendie ou une tempête, les dommages immobiliers ne se résument pas aux traces visibles. Une auréole peut révéler une infiltration ancienne, une fissure peut signaler un mouvement structurel et un plancher déformé peut cacher une humidité persistante. Le moment choisi pour faire intervenir un expert sinistre bâtiment compte donc autant que la qualité du constat : trop tôt, certaines causes restent difficiles à établir ; trop tard, des réparations ou l’évolution du désordre peuvent effacer des indices utiles.
Je privilégie une démarche simple : protéger les personnes et le logement, conserver les preuves, déclarer le sinistre dans les délais prévus par le contrat, puis solliciter un regard technique indépendant lorsque l’origine, l’étendue ou le coût des réparations sont discutés. La documentation des dommages aide à distinguer les mesures d’urgence des travaux définitifs et à présenter un dossier compréhensible à l’assureur. Elle devient particulièrement précieuse en cas de refus de prise en charge, de sous-évaluation ou de désaccord sur une garantie. Chaque étape doit laisser une trace vérifiable, depuis les premières photographies jusqu’au rapport d’expertise.
En bref : les bons réflexes après un sinistre immobilier
- Assurez d’abord la sécurité des occupants et limitez l’aggravation des désordres, sans détruire les éléments qui pourraient servir de preuve.
- Photographiez les lieux, conservez les biens endommagés lorsque c’est possible et notez les dates, circonstances et mesures d’urgence.
- Effectuez la déclaration de sinistre dans le délai applicable à votre contrat et gardez une copie de chaque échange.
- Faites appel à un expert en bâtiment si l’origine des dégâts, leur gravité ou l’indemnisation proposée suscite un désaccord.
- Un rapport clair peut étayer une discussion amiable, une contestation technique ou une procédure, sans garantir à lui seul l’issue du litige.
Choisir le bon moment pour l’intervention après sinistre
Le premier réflexe après un sinistre consiste à prévenir les risques immédiats : couper l’alimentation électrique dans une zone inondée, fermer l’arrivée d’eau en cas de fuite, évacuer un espace fragilisé ou faire bâcher provisoirement une toiture ouverte. Cette mise en sécurité passe avant l’expertise. Elle ne doit toutefois pas conduire à jeter trop vite les matériaux endommagés ou à effacer toutes les traces, car ceux-ci peuvent aider à comprendre le mécanisme du dommage.
Pour illustrer cette chronologie, prenons le cas de Nadia, propriétaire d’une maison où une fuite a imbibé le plafond et le mur d’une chambre. Elle fait réparer la canalisation pour arrêter l’écoulement, photographie les auréoles avant toute remise en peinture et conserve les factures du plombier. Ces gestes préservent à la fois le logement et les éléments utiles à l’évaluation des dégâts. Si des travaux urgents sont nécessaires, leur nature et leur date doivent être consignées.
Protéger le logement sans faire disparaître les preuves
Un assèchement rapide peut limiter les moisissures et la dégradation des matériaux, mais il vaut mieux documenter l’état initial avant le nettoyage, lorsque la sécurité le permet. Des vues générales situent les pièces touchées ; des clichés rapprochés montrent les fissures, cloques, traces d’eau ou déformations. Une règle placée à côté d’une fissure donne une indication d’échelle, tandis qu’une date inscrite dans les notes facilite le suivi de son évolution.
Je conseille aussi de tenir un relevé chronologique : heure de découverte, météo si elle est pertinente, mesures prises, personnes contactées et interventions réalisées. Pour un dégât des eaux, la recherche de fuite et les constats du professionnel peuvent compléter les images. Pour une tempête, des photographies de la toiture, des ouvertures et des éléments déplacés contribuent à reconstituer les circonstances. Une preuve isolée est parfois ambiguë ; un ensemble daté et cohérent raconte mieux l’événement.
Ne pas confondre urgence et réparation définitive
Une bâche, une fermeture provisoire ou le pompage d’une cave répondent à l’urgence ; la réfection complète relève d’une étape ultérieure. Lorsque le contrat ou la situation prévoit une visite d’expertise, engager des travaux définitifs avant le constat peut compliquer la discussion sur l’origine et l’étendue des pertes. Il ne s’agit pas de laisser un bâtiment se détériorer : les mesures conservatoires sont à prendre, avec factures et photographies à l’appui.
Si un professionnel doit déposer un revêtement ou une cloison pour accéder à une fuite, demandez que les éléments révélateurs soient photographiés et que les matériaux retirés soient conservés lorsque cela est raisonnable. Dans le cas de Nadia, une photographie prise avant le remplacement du plafond permet de comparer l’étendue de l’humidité avec le devis de remise en état. Le bon moment pour faire constater un dommage se situe après la mise en sécurité, mais avant que les traces déterminantes ne disparaissent.
Documenter les dommages immobiliers de manière exploitable
La documentation des dommages doit permettre à une personne qui n’a pas vu le logement au moment du sinistre d’en comprendre l’ampleur. Il faut donc associer des images, des descriptions précises, des justificatifs et, si nécessaire, des mesures. Une photo serrée sur une tache ne précise pas dans quelle pièce elle se trouve ; une vue générale sans détail ne permet pas d’en apprécier la forme. Je recommande de réunir les deux, en indiquant pour chaque image la date, la pièce et le désordre observé.
Le constat des dégâts gagne à distinguer les atteintes au bâtiment des biens mobiliers touchés. Pour un mur, relevez la longueur approximative de la zone affectée, l’aspect du revêtement et les signes d’humidité. Pour un parquet, notez les lames soulevées, les joints ouverts ou les différences de niveau. Pour les objets, décrivez leur nature, leur état et, quand vous les possédez, joignez les preuves d’achat ou des documents permettant d’établir leur valeur.
Constituer un dossier lisible et chronologique
Un dossier efficace n’est pas nécessairement volumineux : il doit être ordonné et permettre de retrouver rapidement une information. Un répertoire par pièce, accompagné d’un tableau de suivi, évite les confusions entre les clichés pris avant et après une réparation. Les échanges avec l’assurance, les devis, les factures de mise en sécurité et les comptes rendus des intervenants complètent le dossier. Gardez les originaux des photographies et transmettez des copies afin de préserver les fichiers sources.
| Élément à documenter | Exemple de preuve | Utilité pour l’évaluation |
|---|---|---|
| Circonstances | Date de découverte, notes, échanges avec les professionnels | Replacer les dommages dans leur contexte |
| État initial | Vues générales et détails datés | Montrer les atteintes avant les réparations |
| Mesures d’urgence | Factures, photos de bâchage ou de pompage | Justifier les dépenses engagées pour limiter l’aggravation |
| Travaux envisagés | Devis détaillés et descriptifs techniques | Comparer les solutions et les coûts de remise en état |
| Biens endommagés | Inventaire, justificatifs d’achat, photographies | Étayer l’estimation des pertes mobilières |
Relier chaque désordre à une cause possible
Une infiltration visible au plafond ne désigne pas automatiquement la toiture comme origine : une canalisation, un équipement sanitaire ou un raccord défectueux peuvent produire une trace similaire. L’analyse doit donc séparer les faits observés des hypothèses. Le dossier peut indiquer « auréole brunâtre de 60 centimètres au plafond de la chambre » avant de noter qu’une fuite est suspectée. Cette distinction rend les échanges plus rigoureux et limite les affirmations impossibles à démontrer.
Lorsqu’un sinistre concerne la couverture, l’âge et l’état général de celle-ci peuvent éclairer le diagnostic, sans suffire à prouver la cause du dommage. Un propriétaire qui s’interroge sur l’entretien d’une toiture peut consulter des informations sur la durée de vie d’une toiture en ardoise, puis faire vérifier l’état réel de l’ouvrage par un professionnel. Un dossier solide associe des observations vérifiables à des hypothèses explicitement présentées comme telles.
Ce travail de préparation prend tout son sens lorsque les garanties mobilisables ou le chiffrage des réparations sont discutés. La précision des pièces réunies aide alors à orienter l’expertise plutôt qu’à multiplier les échanges imprécis.
Comprendre la déclaration de sinistre et les garanties concernées
La déclaration de sinistre informe l’assureur de l’événement et ouvre l’examen du dossier. Les délais et modalités dépendent du contrat et du type d’événement ; il convient donc de vérifier les conditions particulières et les consignes communiquées par l’assureur. Une déclaration factuelle mentionne la date de découverte, les circonstances connues, les premières mesures prises et les dommages constatés. Si l’origine reste inconnue, mieux vaut le dire plutôt que d’avancer une explication non vérifiée.
La multirisque habitation couvre couramment certains dommages affectant le logement ou les biens, sous réserve des garanties, exclusions et franchises prévues. Pour un désordre consécutif à des travaux, la garantie décennale peut être examinée lorsque les conditions légales sont réunies, notamment si le dommage compromet la solidité de l’ouvrage ou le rend impropre à son usage. L’assurance dommages-ouvrage peut, dans son champ d’application, financer des réparations sans attendre que les responsabilités des intervenants soient déterminées. L’articulation entre ces mécanismes est parfois source de désaccord.
Décrire les faits sans préjuger de la prise en charge
Une formulation précise facilite l’instruction : « découverte d’eau au pied du mur de la cuisine le 12 mars, après apparition d’une humidité sur la cloison » est plus informative que « maison inondée », si aucune inondation générale n’a eu lieu. Joignez les éléments disponibles et conservez une copie du formulaire transmis. Si des dégâts évoluent après l’envoi, signalez-les avec de nouvelles photographies et indiquez ce qui a changé.
Un exemple fréquent concerne une infiltration près d’une fenêtre. L’occupant peut d’abord suspecter la façade, alors qu’un défaut de joint ou une fuite située plus haut explique le passage de l’eau. La déclaration décrit les traces et leur localisation ; la recherche de cause relève ensuite d’investigations adaptées. En matière de déclaration, la clarté des faits est plus utile qu’une attribution hâtive des responsabilités.
Préparer les échanges avec les intervenants
Avant une visite, rassemblez les coordonnées des entreprises déjà intervenues, les factures, les photographies d’avant travaux et les échanges avec l’assurance. Préparez une liste des pièces atteintes et des questions à éclaircir : l’origine a-t-elle été identifiée ? Des zones restent-elles humides ? Le devis comprend-il la dépose, le séchage et la remise en état des finitions ? Ces questions aident à vérifier que les conséquences indirectes ne sont pas oubliées.
La gestion quotidienne d’un immeuble peut aussi impliquer un gestionnaire locatif, notamment pour coordonner l’accès au logement et les échanges entre propriétaire, locataire et artisans. Une ressource consacrée au rôle du gestionnaire locatif peut éclairer cette répartition pratique des tâches, sans remplacer l’analyse du contrat d’assurance. Une déclaration complète met les faits à disposition ; elle ne préjuge pas, à elle seule, de la garantie applicable.
Faire intervenir un expert en bâtiment en cas de désaccord
Un expert en bâtiment indépendant peut apporter une analyse technique distincte de celle réalisée pour le compte de l’assureur. Son intervention est pertinente lorsque l’origine des désordres demeure contestée, que certains dommages n’apparaissent pas dans l’évaluation ou que le montant proposé ne semble pas couvrir les réparations nécessaires. Elle peut aussi aider à examiner un refus de prise en charge ou la mise en jeu d’une garantie construction. L’objectif est de confronter les constats aux caractéristiques du bâtiment et aux pièces du dossier.
Dans le cas de Nadia, l’assurance retient un remplacement limité à une partie du plafond, tandis que l’artisan préconise aussi le traitement d’une cloison humide. Un expert peut mesurer les zones concernées, vérifier si l’humidité persiste, examiner les devis et expliquer les travaux techniquement justifiés. Son rôle n’est pas de promettre une indemnité supérieure, mais de fournir une argumentation documentée qui permet de discuter les écarts sur des bases concrètes.
De l’observation au rapport d’expertise
Une intervention comprend généralement l’examen des lieux, l’étude des documents et l’analyse des désordres. Selon le problème, des relevés d’humidité, une inspection de toiture ou une observation des fissures peuvent être utiles. Les limites des investigations doivent être précisées : une visite visuelle ne permet pas toujours d’identifier une canalisation dissimulée ou de conclure sur une structure inaccessible. Les examens complémentaires sont envisagés en fonction des enjeux et des éléments observés.
Le rapport d’expertise doit présenter les constats, les hypothèses retenues, les éléments qui les étayent et les préconisations de réparation. Un chiffrage exploitable distingue autant que possible les opérations nécessaires : recherche de fuite, assèchement, remplacement des supports détériorés, finitions et mesures de protection. Pour un désaccord, cette distinction permet de comparer les postes un à un au lieu de discuter seulement d’un montant global.
Un appui pour la négociation amiable ou le recours
Le rapport peut servir de support à une discussion amiable avec l’assurance. Il est transmis avec les pièces utiles et les points précis à réexaminer : une pièce oubliée, une origine contestée, un devis jugé incomplet ou une garantie dont l’application mérite une analyse. Lorsque les parties maintiennent leurs positions, le dossier technique peut aussi être remis à un conseil juridique ou utilisé dans une démarche contradictoire ou contentieuse, selon la situation.
Des cabinets indépendants comme CERTIS indiquent accompagner les assurés face aux désaccords relatifs aux dégâts des eaux, incendies, tempêtes et désordres de construction. Leur intervention peut inclure l’analyse des conclusions adverses, l’évaluation des travaux et la production d’un rapport structuré. Selon les informations fournies par ce cabinet, une première réponse est proposée sous 48 heures après une demande et ses interventions couvrent des départements du Grand Ouest ; il convient de confirmer les modalités et le périmètre au moment de la prise de contact. La valeur de l’expertise tient à la qualité de ses constats et à la traçabilité de son raisonnement.
Quand l’analyse technique est engagée, l’étape suivante consiste à relier les réparations préconisées à leur coût réel et aux conséquences durables sur le bien.
Évaluer les dégâts et défendre une indemnisation immobilière cohérente
L’évaluation des dégâts ne consiste pas seulement à additionner des devis. Elle doit tenir compte des opérations nécessaires pour remettre le bâtiment dans un état adapté : dépose des matériaux atteints, traitement de la cause, séchage, remplacement des éléments dégradés et réfection des finitions. Selon le sinistre, des travaux de protection ou une intervention sur des équipements peuvent aussi être requis. Une estimation trop sommaire risque de laisser de côté des tâches indispensables, tandis qu’un devis peu détaillé rend la comparaison difficile.
Pour un plafond taché, par exemple, repeindre directement peut masquer le signe visible sans régler une humidité résiduelle. Une remise en état cohérente peut nécessiter d’identifier la fuite, de vérifier le séchage du support, de remplacer une partie du matériau et de refaire la peinture. Le rapport doit expliquer le lien entre le dommage observé et les travaux proposés. Cette logique permet de discuter chaque poste au lieu de s’en tenir à une appréciation générale.
Examiner les devis et les postes omis
Un devis utile décrit les surfaces, les matériaux, les quantités et les étapes de chantier. Comparez les solutions techniques avant de comparer les totaux : deux montants différents peuvent correspondre à des périmètres de travaux qui ne sont pas équivalents. Il faut vérifier notamment si la recherche de fuite, l’assèchement, la protection des pièces et la remise en état des revêtements sont inclus. En cas de divergence, demandez des explications écrites plutôt que de supposer qu’un poste est automatiquement accepté ou rejeté.
La vétusté, les plafonds contractuels, les franchises et les exclusions peuvent influer sur l’indemnité versée. Leur application dépend du contrat et du dossier ; ils doivent donc être vérifiés dans les documents remis par l’assureur. Un désaccord se traite plus efficacement en identifiant la clause concernée et le poste contesté, puis en joignant le justificatif correspondant. L’expertise technique éclaire les dommages et les travaux ; l’interprétation du contrat peut nécessiter un conseil juridique adapté.
Préserver une trace de chaque décision
Conservez les propositions d’indemnisation, les comptes rendus de visite et les versions successives des devis. Si vous acceptez une mesure conservatoire ou un acompte, vérifiez à quoi il correspond et si son versement vaut règlement définitif ou non, conformément aux documents reçus. En cas de refus, demandez que les motifs soient explicités et mettez-les en regard des constats techniques. Cette méthode transforme une contestation générale en questions vérifiables.
Pour Nadia, l’écart entre deux estimations devient compréhensible lorsqu’elle distingue la réparation de la fuite, le remplacement du plafond et le traitement de la cloison. Son dossier rassemble les clichés datés, les factures d’urgence, le rapport et les devis détaillés. Elle peut alors demander à l’assureur de réexaminer précisément les postes justifiés, sans confondre la réparation du bâtiment avec le remplacement de ses biens personnels. Une indemnisation immobilière cohérente s’appuie sur des dommages établis, des travaux nécessaires et des justificatifs faciles à vérifier.