À partir de quel montant l’assurance envoie un expert : comprendre les critères réels d’expertise
Le montant qui conduit une assurance à mandater un expert n’est pas fixé par une règle unique applicable à tous les contrats. Un dégât des eaux de quelques milliers d’euros peut justifier une visite si son origine reste incertaine, tandis qu’un dommage plus coûteux peut parfois être évalué à distance lorsque les preuves sont claires. Pour savoir à quoi vous attendre après une déclaration de sinistre, il faut donc regarder au-delà du chiffre annoncé : la nature des dégâts, leur étendue, les responsabilités possibles et les garanties souscrites pèsent dans la décision.
Cette différence compte au moment de préparer votre dossier et de discuter l’indemnisation d’assurance. Un expert d’assurance peut examiner les lieux, chiffrer les réparations et vérifier les causes du sinistre, mais sa mission ne se réduit pas à appliquer un barème automatique. Les critères d’expertise sont souvent liés au niveau d’incertitude et aux enjeux du dossier. Comprendre cette logique vous aide à rassembler les bons justificatifs, à demander des précisions à votre assureur et, si nécessaire, à envisager une contre-expertise.
En bref : ce qu’il faut savoir sur le seuil d’expertise
- Aucun montant universel ne déclenche automatiquement la venue d’un expert : les pratiques varient selon les contrats, les assureurs et les dossiers.
- Le montant estimé intervient dans la décision, mais la cause du sinistre, l’ampleur des dommages et la difficulté à établir les responsabilités comptent aussi.
- Une expertise peut se dérouler sur place ou à distance, à partir de photos, de factures et d’autres justificatifs.
- La qualité de votre déclaration de sinistre facilite l’évaluation des dommages et limite les retards liés aux informations manquantes.
- Si le rapport vous paraît incomplet ou si le chiffrage est contestable, vous pouvez demander des explications et étudier une contre-expertise.
À partir de quel montant l’assurance envoie-t-elle un expert ?
La réponse directe est qu’il n’existe pas de montant de déclenchement d’une expertise commun à toutes les assurances. Certaines compagnies appliquent des seuils internes de gestion, mais ils ne constituent pas une règle générale inscrite dans tous les contrats. Le seuil d’expertise dépend notamment de la garantie mobilisée, du type de sinistre et des informations disponibles au moment où le dossier est ouvert.
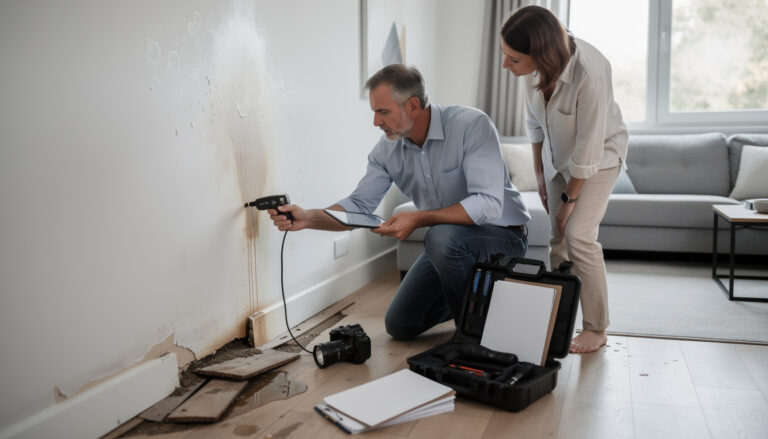
Un montant estimé peut donc orienter la décision sans la déterminer à lui seul. Pour un petit dommage clairement documenté, l’assureur peut accepter une évaluation sur photos ou à partir d’un devis. À l’inverse, une fuite dont l’origine est inconnue peut provoquer une intervention même si les premières réparations semblent modestes : sans diagnostic, il est difficile de savoir si les matériaux sont atteints en profondeur ou si les dégâts vont s’aggraver.
Le terme « expertise » recouvre aussi plusieurs pratiques. L’assureur peut demander un examen à distance, organiser une visite chez l’assuré ou solliciter un spécialiste d’un domaine particulier, comme le bâtiment ou les équipements techniques. Ces modalités ne représentent pas le même niveau de déplacement ni le même coût, ce qui explique qu’une estimation simple ne conduise pas toujours à l’envoi d’un expert sur place.
Dans un dossier fictif, Nadia constate une tache au plafond après une fuite chez son voisin. Le devis de remise en peinture paraît limité, mais l’humidité s’étend derrière une cloison et la responsabilité de chacun reste à établir. La compagnie peut alors mandater un professionnel pour rechercher la cause, examiner les matériaux et distinguer les réparations urgentes des travaux de finition. Le chiffre initial ne reflète pas nécessairement l’ampleur finale du dommage.
Pour un repère utile, examinez les clauses de votre contrat et demandez à l’assureur si une évaluation à distance suffit. Certains contrats précisent des modalités d’indemnisation ou des franchises, mais il faut éviter de confondre ces montants avec un seuil automatique d’expertise. Une expertise de sinistre dans le bâtiment peut notamment être déclenchée par une question technique, indépendamment du seul coût apparent des réparations.
Le bon réflexe consiste à demander ce qui motive l’expertise dans votre dossier, plutôt que de chercher un chiffre unique valable pour tous.
Quels critères d’expertise pèsent dans la décision de l’assureur ?
Le montant des réparations attendues reste un indicateur, car une indemnisation élevée engage davantage la compagnie et demande souvent une vérification plus détaillée. Toutefois, l’assureur peut aussi s’intéresser à la cohérence entre le dommage déclaré, sa cause supposée et les garanties du contrat. Si plusieurs scénarios sont possibles, une visite apporte des éléments que des photos ne permettent pas toujours de recueillir.
La nature du sinistre joue un rôle déterminant. Un bris de glace visible et limité se chiffre assez facilement, alors qu’un incendie, une infiltration ou un affaissement peut affecter des éléments cachés. Pour un sinistre matériel, l’examen porte parfois sur des installations, des matériaux ou des biens dont la valeur et l’état antérieur sont difficiles à établir. L’expert peut également vérifier si les dégâts relèvent d’un événement couvert ou d’une usure préexistante.
La responsabilité constitue un autre facteur. Lorsqu’un dégât implique un voisin, un artisan, un propriétaire ou plusieurs occupants, les constats peuvent avoir des conséquences sur le recours entre assureurs. La recherche de l’origine devient alors aussi importante que le calcul des réparations. Une expertise permet de documenter les faits et de réduire les désaccords sur les circonstances, sans garantir pour autant que chaque partie acceptera le rapport sans discussion.
Les enjeux de sécurité et le risque d’aggravation entrent également dans l’analyse. Une toiture endommagée après une tempête ou une canalisation qui fuit peut nécessiter des mesures conservatoires rapides. L’expert peut apprécier l’urgence des travaux et distinguer ce qui doit être protégé immédiatement de ce qui peut attendre le chiffrage définitif. Si le sinistre touche une toiture ancienne, l’état général et les matériaux influencent le diagnostic ; des repères sur la durée de vie d’une toiture en ardoise ne remplacent toutefois pas une inspection adaptée au cas réel.
La qualité des pièces remises influe sur le mode d’évaluation. Des photos datées, des factures d’achat, des devis détaillés et un historique d’entretien peuvent clarifier le dossier. À l’inverse, des documents incomplets ou contradictoires rendent plus probable une vérification approfondie. Un propriétaire qui fournit seulement une estimation globale de travaux laisse davantage de questions ouvertes qu’une personne qui détaille les surfaces, les matériaux et les postes de réparation.
Les délais, la disponibilité des spécialistes et les procédures internes peuvent enfin modifier l’organisation, sans être des critères de fond pour déterminer la couverture. En pratique, l’expertise d’assurance intervient surtout lorsque les enjeux financiers, techniques ou contradictoires rendent une évaluation indépendante utile. Le montant compte, mais l’incertitude et la complexité expliquent souvent la décision.
Comment la déclaration de sinistre prépare-t-elle l’évaluation des dommages ?
La déclaration de sinistre constitue le point de départ du traitement du dossier. Elle doit présenter les faits connus avec précision : date, circonstances, pièces touchées, mesures déjà prises et personnes concernées. Il vaut mieux distinguer ce qui a été observé de ce qui reste une hypothèse. Par exemple, vous pouvez signaler une infiltration près d’une fenêtre sans affirmer qu’elle provient nécessairement d’un défaut de toiture avant qu’un diagnostic l’ait confirmé.
Les délais de déclaration et les documents requis sont précisés dans le contrat et peuvent varier selon la nature de l’événement. Il est donc prudent de vérifier les conditions applicables et de conserver la preuve de vos échanges. Les photos gagnent à montrer à la fois une vue générale de la pièce et des détails rapprochés ; une règle ou un objet courant peut aider à rendre visible l’échelle des fissures ou des zones humides.
Avant tout nettoyage ou remplacement, gardez les éléments endommagés lorsque cela est possible et sans risque. Il ne faut pas laisser une situation dangereuse perdurer pour préserver des preuves : coupez l’eau, protégez les biens et faites réaliser les mesures urgentes nécessaires. Prenez simplement des photos avant l’intervention et gardez les factures. Cette démarche permet de documenter l’état initial tout en limitant l’aggravation des pertes.
Pour faciliter l’évaluation des dommages, rassemblez les justificatifs par catégorie. Une liste claire aide l’expert à rapprocher les biens déclarés des éléments observables, et donne à l’assureur une base plus fiable pour chiffrer les réparations. Voici les pièces souvent utiles, selon la situation :
- des photographies ou vidéos des lieux, prises avant les travaux d’urgence lorsque cela est possible ;
- les factures, preuves d’achat ou garanties des biens endommagés ;
- les devis détaillés, avec les quantités, les matériaux et la main-d’œuvre ;
- les échanges avec les tiers concernés, comme un voisin, un syndic ou une entreprise ;
- les factures de mesures conservatoires et les coordonnées des professionnels intervenus.
Dans le cas de Nadia, une facture de plomberie et des photos prises avant le séchage ont permis de distinguer la réparation de la canalisation des travaux de remise en état du plafond. Sans ces pièces, un même montant aurait pu mélanger la cause du dommage, les réparations urgentes et la décoration. Des informations ordonnées ne garantissent pas une indemnisation particulière, mais elles rendent les échanges plus vérifiables.
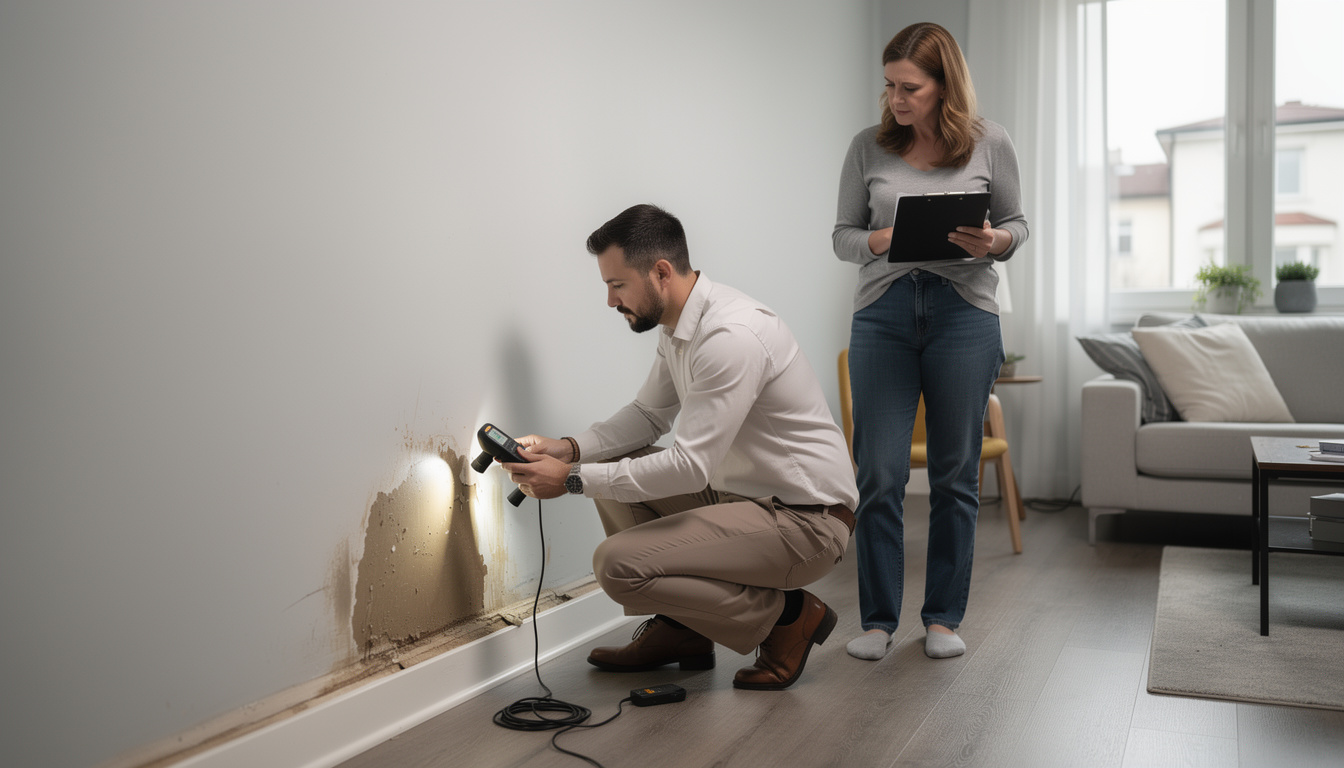
Si l’assureur mandate un professionnel, demandez quelles pièces transmettre et si votre présence est souhaitée pendant la visite. Notez les observations faites sur place et signalez les zones inaccessibles. Un dossier factuel et lisible rend l’évaluation plus efficace et réduit les risques de malentendu.
Que fait l’expert d’assurance et comment lire son rapport ?
L’expert d’assurance examine les circonstances du sinistre et les dommages relevant de sa mission. Selon le dossier, il se déplace, demande des pièces complémentaires, échange avec les parties ou étudie les éléments à distance. Il peut identifier une cause probable, apprécier les réparations nécessaires et proposer un chiffrage. Son intervention ne signifie pas automatiquement que toutes les sommes demandées seront prises en charge : l’application des garanties et des exclusions reste déterminée par le contrat et la décision de l’assureur.
Pendant la visite, décrivez les faits dans l’ordre et montrez les zones touchées, y compris celles qui semblent moins atteintes. Évitez de présenter une supposition comme une certitude, mais n’omettez pas les éléments qui pourraient éclairer l’origine du dommage. Si des travaux ont déjà commencé pour protéger le logement, montrez les photos et les factures correspondantes. Une remarque consignée au moment de la visite est plus facile à retrouver qu’un souvenir imprécis plusieurs semaines plus tard.
Le rapport peut contenir des constatations, une estimation, des réserves ou des recommandations. Lisez-le en vérifiant que les dommages visibles y figurent et que les travaux chiffrés correspondent aux devis et aux surfaces concernés. Si une pièce est absente ou si une réparation est écartée, demandez une explication précise, en faisant référence au passage concerné. Une contestation utile s’appuie sur des éléments vérifiables, comme un devis contradictoire, une photographie ou un diagnostic technique.
Une contre-expertise peut être envisagée si le désaccord persiste sur l’origine, l’étendue des dommages ou le montant des réparations. Elle est généralement réalisée par un expert choisi par l’assuré ; les modalités de prise en charge de ses honoraires dépendent du contrat et de la situation. Avant de la solliciter, comparez le coût de cette démarche aux enjeux financiers et demandez un devis. Une procédure amiable ou une nouvelle discussion avec l’assureur peut parfois résoudre une divergence limitée.
Pour choisir un intervenant, vérifiez son expérience dans le type de dommage concerné et la clarté de sa mission. Les explications sur le rôle d’un expert chargé d’évaluer un dommage peuvent vous aider à comprendre la distinction entre constat, estimation et décision d’indemnisation. L’expert apporte une analyse technique ; il ne remplace pas les échanges contractuels avec l’assureur.
Si deux évaluations divergent, demandez une comparaison poste par poste : matériaux, quantités, vétusté appliquée et travaux nécessaires. Cette méthode cible le désaccord au lieu de le réduire à une opposition générale entre deux montants. Un rapport se discute plus efficacement avec des faits précis qu’avec une simple impression d’injustice.
Comment anticiper l’indemnisation d’assurance après l’expertise ?
Le rapport d’expertise est une étape d’évaluation, pas une promesse automatique de versement. L’assureur doit rapprocher les constatations des garanties prévues, des plafonds, des franchises et des éventuelles exclusions. Le montant retenu peut donc différer du devis d’une entreprise, notamment si certains travaux ne sont pas liés au sinistre ou si une vétusté est prise en compte selon les conditions contractuelles.
Pour comprendre le calcul, demandez un décompte lisible indiquant les dommages retenus, les réparations reconnues, la franchise et les éventuelles sommes différées. Certains contrats prévoient une indemnisation en deux temps : une première part calculée sur une base déterminée, puis un complément après présentation de factures ou réalisation des travaux. Les modalités exactes varient ; il faut se reporter aux clauses applicables plutôt que tirer une règle d’un exemple général.
Un cas simple permet de visualiser ces étapes. Un devis peut inclure la remise en état d’un plafond, le remplacement d’un luminaire et la peinture d’une pièce entière. L’expert peut conclure que seuls le plafond et le luminaire sont directement liés à l’événement. L’assureur examine ensuite si ces postes sont garantis et applique les dispositions du contrat ; le coût global proposé par l’entreprise ne devient donc pas nécessairement le montant indemnisé.
Avant de signer un accord ou d’engager des réparations coûteuses, vérifiez ce que le document accepté règle exactement et si des compléments restent possibles lorsque des dommages cachés apparaissent. Il est souvent utile d’obtenir des précisions écrites sur les étapes suivantes, les justificatifs attendus et les délais de réponse. En cas de découverte tardive — par exemple une cloison encore humide après l’ouverture — transmettez rapidement les éléments nouveaux à l’assureur, sans présumer qu’ils seront automatiquement admis.
| Situation du dossier | Réaction possible de l’assureur | Élément utile à préparer |
|---|---|---|
| Dommage limité et bien documenté | Évaluation à distance ou traitement sur justificatifs | Photos, facture et devis détaillé |
| Cause inconnue ou dommage évolutif | Visite ou examen technique complémentaire | Chronologie, constats et mesures conservatoires |
| Responsabilité partagée ou contestée | Analyse des circonstances et échanges entre parties | Coordonnées des tiers et preuves disponibles |
| Désaccord sur le chiffrage | Réexamen ou démarche contradictoire selon le dossier | Rapport, devis comparatifs et arguments documentés |
Un suivi organisé aide à ne pas perdre le fil : conservez les courriels, notez les dates d’appel et classez les devis avec les versions successives du rapport. Si une réponse manque de détail, formulez une demande ciblée plutôt qu’un message général. L’indemnisation se comprend en reliant chaque poste accepté ou écarté à une pièce et à une clause du contrat.